
一、伊利发展历程及股东情况
1、伊利大事记伊利的发展历程可以说是中国乳业从小到大、从弱到强的历史缩影。从上个世纪50年代仅95户养牛专业户组成的“呼市回民区合作奶牛场”,发展成为今天中国乳业举足轻重的龙头企业,伊利五十多年颇具传奇色彩的发展历史,不仅成为了中国乳业的一面旗帜,还开创并引领了中国乳业的“黄金十年”。伊利又通过奥运与世博,将中国乳业带上了世界舞台。
1956年,伊利雏形形成呼和浩特回民区成立养牛合作小组,到1958年,改名为“呼市回民区合作奶牛场”,拥有1160头奶牛,日产牛奶700公斤,职工人数117名。它就是伊利的前身。
1970年,奶牛场改名为“呼市国营红旗奶牛场”,
1993年2月,由21家发起人发起,吸收其他法人和内部职工入股,以定向募集方式设立伊利集团,并于1993年6月14日更名为“内蒙古伊利实业股份有限公司”。
1996年3月12日,“伊利股份”正式在上交所挂牌上市,成为全国乳品行业首家A股上市公司。
1999年,伊利集团成立中国乳业第一个液态奶事业部,带领中国乳业全面进入“液态奶时代”。
到2000年,伊利集团便实现全国同行业利税第一。
2003年至2004年,伊利集团主营业务收入高居行业第一。同年,在中国500最具价值品牌评选中,伊利以127.87亿元的品牌价值列38位,位居中国食品业首位。
2005年,伊利集团主营业务收入突破100亿元大关,成为首家突破百亿元的企业留学之路,也成为第一家真正有能力同时覆盖全国市场的乳品企业。
2005年11月16日,牵手北京奥运会,成为国内唯一一家符合奥运标准、为奥运会提供乳制品的企业。
2009年5月25日,牵手上海世博会,也成为国内唯一一家符合世博标准、为2010年上海世博会提供乳制品的企业。
次年,伊利董事长潘刚提出“绿色产业链”的发展战略。
同年,伊利进入世界乳业20强,随后,伊利集团品牌升级,公布新的标识、品牌主张和企业愿景。伊利集团以“滋养生命活力”为新的品牌主张,向“成为世界一流的健康食品集团”的愿景迈进,提供健康食品,倡导健康生活方式,引领行业健康发展。
2012年8月,牵手伦敦奥运会,再次成为中国奥委会合作伙伴,连续8年成为中国体育代表团唯一指定乳制品,不断强化“不仅是健康食品提供者,更是健康生活倡导者”的品牌定位。
2014年7月9日,伊利集团在荷兰合作银行发布的《2014年全球乳业20强》报告中跃升至第10位。
2015年,销售额更是突破600亿大关,成为唯一一家进入全球前八的亚洲乳液。
当然,这只是简要回顾了一下伊利的发展历程。这其中有很多的曲折故事都略去了,包括伊利创始人郑俊怀和牛根生的兄弟恩怨纠葛,蒙牛强势崛起带来中国乳液“绝代双骄”的辉煌过往。
如今,蒙牛早已不复当年之勇,而伊利一直保持着稳健经营的特质,正在稳步成为全球最值得信赖的健康食品提供者。大家还记得04年伊利郑俊怀因为挪用公款进行MBO落马而锒铛入狱无奈吗?因为他心里最清楚,伊利虽然稳坐在行业第一的交椅上,但是它有一个致命的弱点——资本结构——收购伊利最多只需要用6亿元人民币的现金。当时也是情急之下的无奈之举,避免被蒙牛收购落入外国资本的控制,因为蒙牛并不是牛根生的,他背后站着的是摩根斯坦利。关于蒙牛伊利相爱相杀的故事这里我们就不过多的赘述了!其实,伊利的股权一直比较分散,在资本市场上,伊利最近一次引起大众关注也是因为股权分散的问题被阳光保险举牌,不知道伊利临时紧急停牌是否有点反应过度,但是A股市场近期因为频频举牌导致股价异常波动甚至影响到公司经营的例子不在少数。
2、我们再来看看公司潘刚董事长的历程。
1999年,潘刚作为总裁助理兼任了伊利液态奶事业部的总经理,在潘刚的领导下,伊利大力发展液态奶业务,
2000年液态奶业务就实现5亿的收入,
2001年达到12亿,
2002年达到24亿,
2003年达到46亿。
2002年,32岁的潘刚升任为伊利集团总裁,在开启中国“液态奶时代”的同时,潘刚还推动伊利开启了全国性品牌建设的时代,通过液态奶业务的发展带动了伊利其他产品品类(冷饮、奶粉)的发展,全面促进了伊利整体管理能力的提升,形成了“横跨东西,纵贯南北”的产业布局,使“伊利”成为了一个家喻户晓的全国性品牌。
2005年,潘刚临危受命,担任伊利集团董事长,扶大厦之将倾。就在这一年,他力挽狂澜带领伊利成为中国首个营收破百亿的乳品企业。此后,伊利的业绩一路高歌猛进:122亿、217亿、375亿、420亿、544亿、604亿……2018年,伊利实现营业总收入近800亿,占国内主流上市乳企总营收约三分之一;净利润近65亿,占国内主流上市乳企总利润近二分之一,再创亚洲乳业业绩新高。
3、再来看看管理层股份持有情况
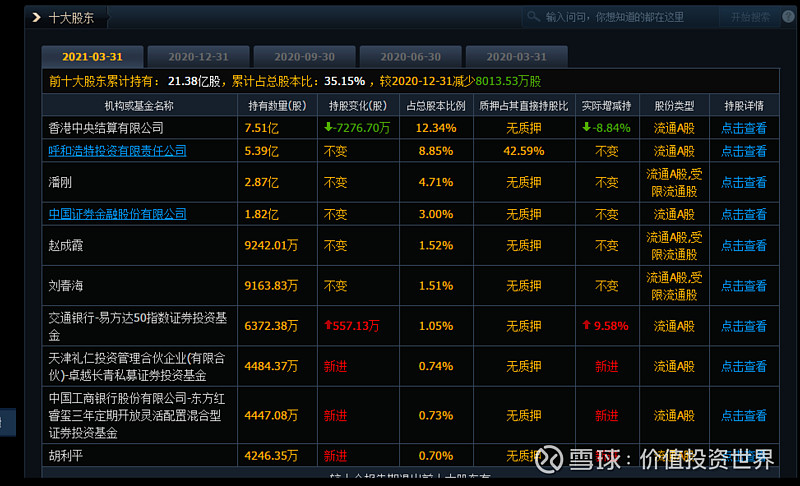
可以看到截止2021年3月,公司的股东持股还是比较分散的,公司十大股东中,香港中央结算有限公司、呼和浩特投资有限责任公司都为国企,管理层持股也不少。
最为重要的是潘刚一直没有减持动作,这是一个非常好的信号。
二、核心竞争力-行业特征,乳企得什么得天下
市场的本质是供需、商业的本质是竞争。而乳企究竟在商业竞争中怎样做才能获得竞争优势进而获得超额利润呢?
1、乳企提供的液体乳、奶粉、乳酪等产品同质化程度高,消费者可选择面广且基本感受不到差异,所以品牌和品质不是乳企竞争的关键。
2、上游原奶价格占乳制品成本约60%,原奶价格的波动会严重影响企业的盈利水平,所以对于奶源的争夺非常重要。目前头部乳企像伊利、蒙牛可以实现100%原奶自给,一方面国内通过收购牧场或签订战略合作协议抢得先机,一方面争取海外优质奶源地。供应链和产能是乳企竞争的关键要素之一。
3、下游渠道和销售网点承担将产品快速销售的责任,白奶、酸奶尤其是低温酸奶、乳酪等产品均有不久的保质期,如过保均不能销售。因此下游销售是关键,渗透率和周转率的提升均严重依赖销售渠道。
4、乳制品作为一般消费品是部分人群的必需品同时也是可选消费品,因此乳企需持续不断地进行产品创新和宣传推广投入。销售规模大可带来巨大的资金优势,而销售规模大同样可以带来单位成本的降低。观察乳企的毛利率很多都可以超过30%,但净利率只有不到5%,规模带来的成本优势是主要原因。

可以看到这些因素伊利和蒙牛都具备,不过从历年管理层经营的历史和财务数据来看,伊利还是更优秀一点。
三、未来可能的发展趋势
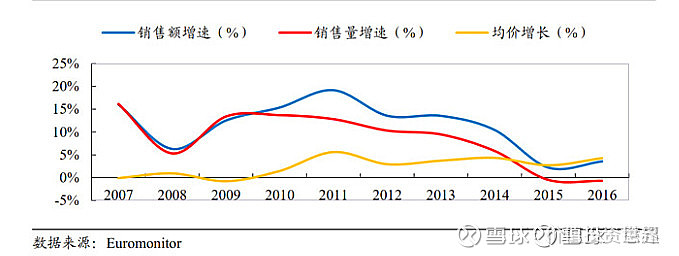
1、2014年以前,行业销售规模增长主要来源于量增,人均消费量显著增加;2014年以后,消费量整体不增长或负增长,价格增长驱动行业销售规模增长,行业整体进入成熟期。未来这一趋势有望继续延续。
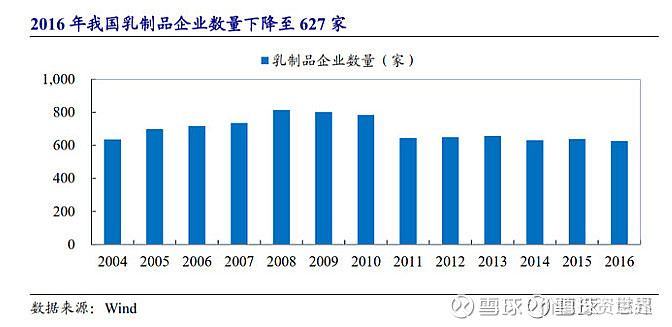
2、行业竞争激励叠加政府政策影响,中小乳企逐步退出市场。未来,头部乳企集中度有望进一步提升,获得退出乳企的市场份额。
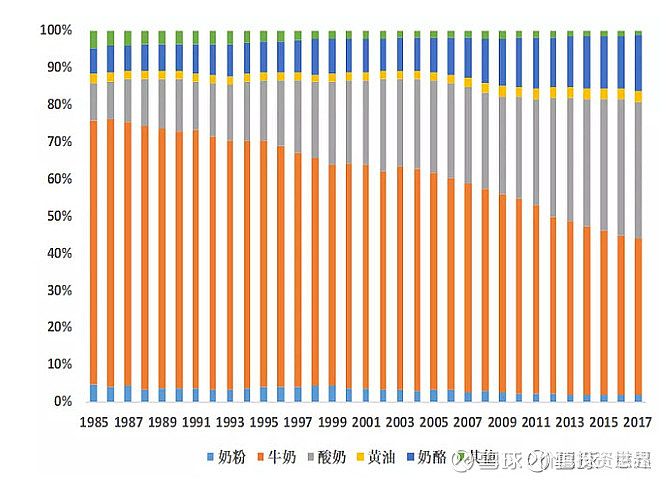
3、参考同为亚洲国家的日本乳品行业结构,发现近30年来,日本民众消费乳制品整体有向酸奶、奶酪偏好的倾向。而近年中国奶粉、奶酪、酸奶尤其是低温酸奶的快速增长证明了这一趋势,在未来,这一趋势有望延续。
4、依托国内巨大消费市场的头部乳企具备行业产能整合的能力,同时进行国际兼并收购,打造国际乳业巨头。国内乳企双雄营收均迈向1000亿元,均排进世界乳企前10,且最几年国际收购不断,未来,国内头部乳企走向国际,成为国际乳企巨头值得期待。
综合来看,目前在国内来看,拿到全国乳液制品销售入场券的只有伊利和蒙牛,其他的像光明、君乐宝等看都不看,光是200多亿的固定资产投入、每年200多亿的营销费用、上游优质奶源的控制,就为他们带来巨大的投入门槛,关键是投资这么多资金还不一定带来很好的收益,这是任何成熟的企业都不愿意冒险做的事;
还有是乳制品未来的市场空间也是巨大,光中国14亿人口,随着消费升级和渗透带来的空间很大,而且奶制品是嘴巴股,也是持续要消费的。
四、估值分析
定量看,近3年,伊利年的利润70%都分出去了,说明司的资金利用效率在下降,
随着伊利的内市场规模越来大,公司的增速趋于缓慢,目前已经到了成熟期慢增长阶段,预计未来大概年5%右的增速长。
定性方面
判断市场规模,一个是卖出去多少产品,二是每个产品的价格是否还有提升。
主营业务乳制品看,产量近10年基本上增长幅度不大,总的销售额增速也保持在5%以下的个位数。
另外一块,营收的提高主要是靠行业集中度的提高。
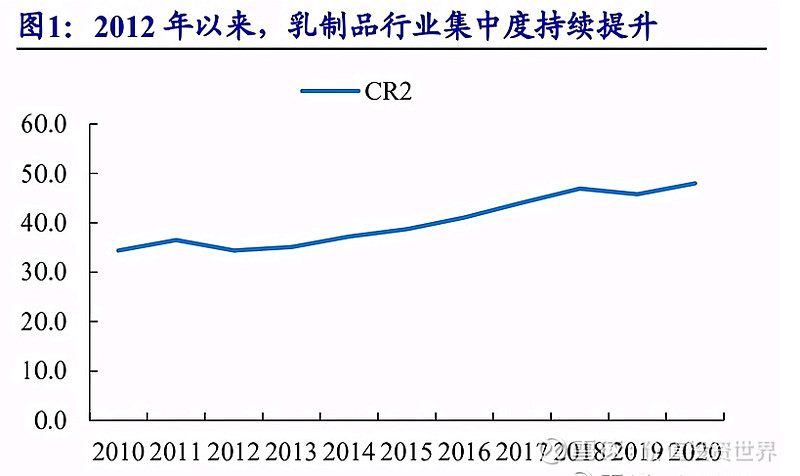
可以看到从2010-2020,CR2的集中度从30%多点提升到了将近50%。
价格方面的增长,主要还是高端产品带来了,从年报中,我们可以看到,
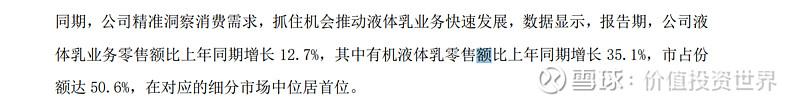
公司在有机奶、高端奶粉、低温奶方面有较大的价格提升空间和集中空间,目前增长率也能到20%左右。
而且这一块,未来随着老百姓越来越富裕,中产阶级的崛起,是必然的。这个阶段将会非常的长。
还有一块是奶粉业务的发展
当前婴儿奶粉行业大概1700亿左右,如果能抢占到30%的市场空间,大概是500亿左右,相当于现在的营业额提升60%左右。
以上这些是基本盘,可以保持公司长期保持在5%左右的增长率。
还有一块是销售费用的降低,目前200多亿的投入
我们预估伊利蒙牛双寡头将持续很长时间,如果有一天伊利一家独大形成行业垄断,那么这么大的销售费用将会有极大的降低,加入下降的100亿,则会有100亿的增长利润。导致现有的利润翻倍。
另外还有一些创新性的产品,如矿泉水、食品、奶酪等,另外就是国际化。这些可以时刻观察,是否会有新的盈利点。
估值方面
近10年中间分位点PE在28左右,当前滚动PE23.66,已经具备投资价值。